Een tweede woning in Altea kan dienen als vakantiehuis, winterverblijf of investering. De aankoop vraagt wel om een andere financiële aanpak dan een woning in Nederland. Spaanse banken hanteren eigen voorwaarden, terwijl ook de Nederlandse belastingregels belangrijk blijven. Daarnaast krijgt u te maken met aankoopkosten, een taxatie en juridische controles. In dit artikel leest u welke financieringsmogelijkheden bestaan, welke documenten vaak nodig zijn en met welke kosten en risico’s u rekening kunt houden.
Waarom een woning kopen in Altea?
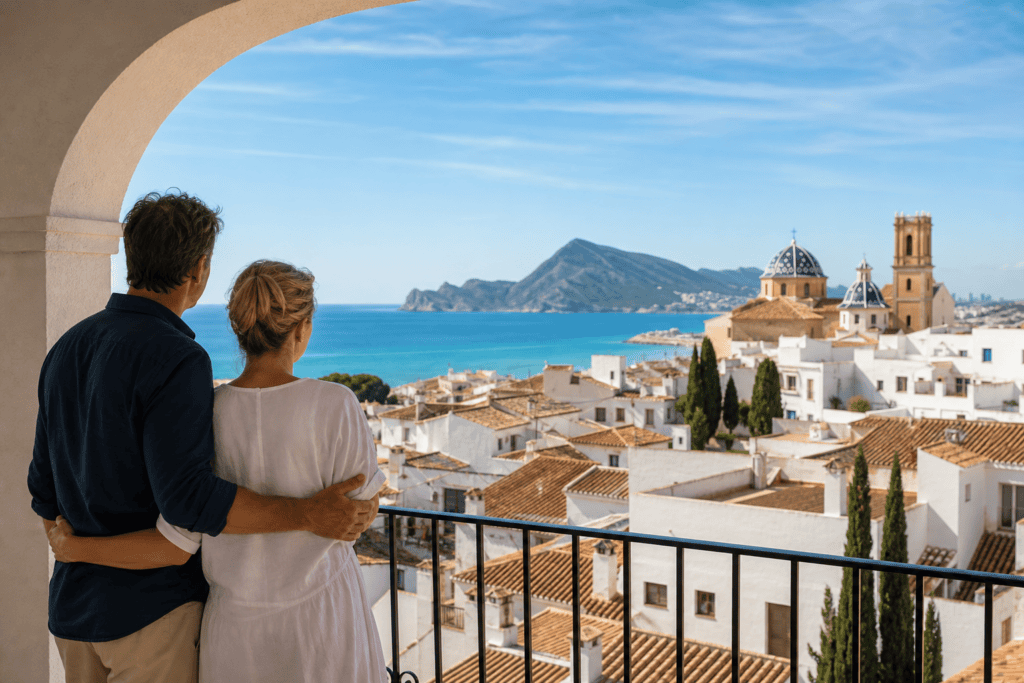
Altea ligt aan de Spaanse Costa Blanca en staat bekend om zijn historische centrum, witte huizen en ligging aan zee. De plaats trekt zowel vaste bewoners als mensen met een tweede woning. Er zijn appartementen bij de kust, woningen in het oude centrum en villa’s in de omliggende heuvels.
De reden van aankoop heeft invloed op de financiering. Een vakantiewoning voor eigen gebruik wordt anders beoordeeld dan een woning die u regelmatig wilt verhuren. Banken kijken bovendien naar het type woning, de locatie, de bouwkundige staat en de verwachte verkoopbaarheid.
Bepaal daarom vooraf wat het belangrijkste doel is:
- Zelf meerdere weken of maanden per jaar in Spanje verblijven.
- De woning gedeeltelijk verhuren aan vakantiegangers.
- Een huis kopen voor later, bijvoorbeeld na pensionering.
- Vermogen spreiden over Nederlands en Spaans onroerend goed.
Een duidelijk doel helpt bij het vaststellen van een verantwoord budget. Houd daarbij niet alleen rekening met de koopprijs, maar ook met belastingen, onderhoud, verzekeringen en vaste lokale lasten.
Financieringsmogelijkheden vanuit Nederland
Nederlandse kopers kunnen een tweede woning in Spanje op verschillende manieren financieren. Welke vorm passend is, hangt af van het inkomen, het beschikbare spaargeld, de overwaarde en de persoonlijke financiële ruimte.
Een hypotheek bij een Spaanse bank
Een Spaanse bank kan een hypotheek verstrekken aan iemand die in Nederland woont. U wordt dan meestal behandeld als niet-ingezetene. De bank controleert uw inkomen, bestaande leningen, vaste lasten en vermogen.
De financiering is doorgaans gebaseerd op de laagste waarde van de koopprijs en de officiële taxatiewaarde. Een Spaanse bank financiert meestal niet de volledige aankoop. Er is daarom eigen geld nodig voor een deel van de koopsom en voor alle bijkomende kosten.
De rente kan vast, variabel of gecombineerd zijn. Let niet alleen op het rentepercentage, maar ook op de looptijd, afsluitkosten, verplichte verzekeringen en voorwaarden voor vervroegd aflossen. De maandlast kan aantrekkelijk lijken, terwijl aanvullende producten de totale kosten verhogen.
Overwaarde van de Nederlandse woning gebruiken
Wie overwaarde heeft op een Nederlandse woning, kan mogelijk de bestaande hypotheek verhogen of een aanvullende hypotheek afsluiten. De Nederlandse bank beoordeelt dan opnieuw het inkomen, de woningwaarde en de totale maandlasten.
Het voordeel is dat de financiering onder Nederlandse voorwaarden kan vallen. Ook verloopt de communicatie meestal eenvoudiger. Daar staat tegenover dat uw Nederlandse hoofdwoning extra wordt belast. Wanneer de waarde van het Spaanse huis daalt of de verkoop langer duurt, blijft de Nederlandse schuld bestaan.
De rente over een lening voor een tweede woning is normaal gesproken niet op dezelfde manier aftrekbaar als hypotheekrente voor de eigen hoofdwoning. De precieze fiscale behandeling hangt af van uw persoonlijke situatie.
Eigen geld of een combinatie van bronnen
Spaargeld geeft meer vrijheid en verlaagt de maandelijkse lasten. Toch is het verstandig om niet al het beschikbare vermogen in de woning te steken. Een financiële reserve blijft nodig voor onderhoud, onverwachte reparaties en perioden zonder huurinkomsten.
Een combinatie komt vaak voor: een deel eigen geld, een deel overwaarde en een Spaanse hypotheek. Hierdoor kan het risico over meerdere bronnen worden verdeeld. Wel moeten alle leningen samen betaalbaar blijven, ook wanneer de rente stijgt of inkomsten tijdelijk dalen.
De financiële beoordeling van een woning in Altea
Een bank kijkt verder dan alleen uw salaris. Ook pensioeninkomen, inkomsten als ondernemer, bestaande kredieten en alimentatieverplichtingen kunnen meetellen. Variabele inkomsten worden vaak voorzichtiger beoordeeld dan een vast salaris.
Bij de beoordeling van een woning in Altea speelt de taxatie een belangrijke rol. De taxateur controleert onder meer de locatie, oppervlakte, staat en juridische registratie. Een hoge vraagprijs betekent niet automatisch dat de bank dezelfde waarde accepteert.
Bij een bredere zoektocht binnen Vastgoed Costa Blanca kunnen prijs, onderhoudskosten en verhuurmogelijkheden sterk verschillen per plaats en wijk. Vergelijk daarom niet uitsluitend woningen op basis van woonoppervlakte. Bereikbaarheid, uitzicht, voorzieningen en lokale bouwregels hebben eveneens invloed op de waarde.
Verwachte huurinkomsten worden niet altijd volledig meegenomen in de hypotheekberekening. Banken willen bewijs zien en houden rekening met leegstand en kosten. Een optimistische verhuurverwachting is daarom geen stevige basis voor een hoge lening.
Documenten die vaak bij een aanvraag worden gevraagd, zijn:
- Een geldig paspoort of identiteitsbewijs.
- Recente loonstroken of bewijs van pensioeninkomen.
- Jaaropgaven en Nederlandse belastingaangiften.
- Bankafschriften en een overzicht van spaargeld.
- Informatie over bestaande hypotheken, leningen en maandlasten.
- Voor ondernemers: jaarrekeningen en aanvullende inkomensgegevens.
Spaanse instanties kunnen om vertalingen of extra verklaringen vragen. De vereisten verschillen per bank en dossier.
Aankoopkosten naast de koopsom
De koopprijs is slechts één deel van het totale budget. Bij een bestaande woning betaalt de koper in Spanje doorgaans overdrachtsbelasting. Bij nieuwbouw kunnen btw en andere heffingen gelden. Tarieven en regels kunnen veranderen en verschillen per regio of soort aankoop.
Daarnaast zijn er meestal kosten voor:
- De notaris en inschrijving in het eigendomsregister.
- Juridische begeleiding en controle van documenten.
- Een officiële taxatie voor de hypotheekaanvraag.
- Bankkosten of kosten voor aanvullende financiële producten.
- Vertalingen, volmachten en administratieve verklaringen.
- Eventuele bouwkundige inspecties.
Reserveer ook geld voor de periode na de overdracht. Denk aan meubels, herstelwerk, aansluiting van voorzieningen en bijdragen aan een vereniging van eigenaren. Bij appartementen kunnen bijzondere bijdragen gelden voor groot onderhoud aan het gebouw.
Een lage koopprijs is niet altijd voordelig. Achterstallig onderhoud, niet-geregistreerde verbouwingen of openstaande lokale lasten kunnen later veel geld kosten. Juridische en bouwkundige controles verkleinen dat risico.
Het aankoop- en hypotheekproces
Voor een Spaanse woningaankoop is meestal een NIE-nummer nodig. Dit is een Spaans identificatienummer voor buitenlanders. Ook kan een Spaanse bankrekening praktisch of verplicht zijn voor betalingen rond de woning.
Eerst het budget en daarna de woning
Een realistisch budget voorkomt dat u een koopcontract tekent zonder zekere financiering. Bereken de maandlasten bij verschillende rentes en houd rekening met vaste kosten in beide landen. Een tweede woning mag de betaalbaarheid van de hoofdwoning niet onder druk zetten.
Na het vinden van een woning kan een reserveringsovereenkomst worden aangeboden. Daarna volgt vaak een voorlopig koopcontract met een aanbetaling. Laat voorwaarden over financiering, termijnen en mogelijke gebreken zorgvuldig controleren voordat u tekent.
Juridische controle en overdracht
Een onafhankelijke jurist kan nagaan wie de eigenaar is, of er schulden op de woning rusten en of verbouwingen correct zijn geregistreerd. Ook worden vergunningen, lokale belastingen en gegevens uit het eigendomsregister gecontroleerd.
Bij de overdracht wordt de notariële koopakte ondertekend. De resterende koopsom wordt betaald en de eigendomsoverdracht wordt daarna geregistreerd. Bij een hypotheek tekent u ook de bijbehorende hypotheekakte en bankdocumenten.
Belastingen en vaste lasten in Nederland en Spanje
Een tweede woning in Spanje kan gevolgen hebben voor uw Nederlandse belastingaangifte. Buitenlands vastgoed moet doorgaans worden vermeld, waarbij belastingverdragen invloed hebben op de uiteindelijke behandeling. Schulden die bij de woning horen, kunnen eveneens relevant zijn.
In Spanje krijgt u te maken met lokale onroerendgoedbelasting en mogelijk belasting voor niet-ingezetenen. Bij verhuur gelden aanvullende aangifteverplichtingen. Ook inkomsten uit vakantieverhuur kunnen in beide landen aandacht vragen.
De jaarlijkse kosten bestaan verder uit verzekeringen, onderhoud, water, elektriciteit, internet en eventuele gemeenschapskosten. Bij een zwembad, tuin of vrijstaande villa kunnen de onderhoudslasten hoger zijn dan bij een appartement.
Fiscale regels veranderen regelmatig. Algemene informatie geeft daarom richting, maar vervangt geen beoordeling van uw persoonlijke inkomen, vermogen en verblijfsstatus.
Belangrijke financiële risico’s
Een tweede woning blijft een langlopende verplichting. De waarde kan dalen en verkoop kan meer tijd kosten dan verwacht. Ook kunnen rente, onderhoudskosten en lokale heffingen stijgen.
Verhuur biedt geen gegarandeerd inkomen. Vergunningen, regels van de gemeente en afspraken binnen een appartementencomplex kunnen verhuur beperken. Daarnaast zijn er kosten voor schoonmaak, beheer, reparaties en perioden zonder gasten.
Een ruime financiële buffer helpt bij onverwachte uitgaven. Het is verstandig om de lasten ook te berekenen zonder huurinkomsten en bij een hogere rente. Zo ontstaat een realistischer beeld van de betaalbaarheid.
Conclusie
Een tweede woning in Altea kan worden gefinancierd met een Spaanse hypotheek, Nederlandse overwaarde, eigen geld of een combinatie daarvan. Elke keuze heeft gevolgen voor de maandlasten, belastingen en financiële risico’s.
Een zorgvuldig budget omvat meer dan de koopsom. Aankoopbelastingen, juridische controles, onderhoud en jaarlijkse lasten horen er eveneens bij. Door inkomen, vermogen en toekomstige kosten samen te beoordelen, ontstaat een betrouwbaar financieel beeld van de aankoop.
Veelgestelde vragen
Kan ik als Nederlander een Spaanse hypotheek krijgen?
Ja, Spaanse banken verstrekken hypotheken aan Nederlandse kopers, maar beoordelen inkomen, schulden, eigen geld en de woningwaarde zorgvuldig.
Hoeveel eigen geld heb ik nodig voor een tweede woning?
Dat verschilt per bank en woning, maar u heeft meestal eigen geld nodig voor een deel van de koopprijs en bijkomende kosten.
Kan ik Nederlandse overwaarde gebruiken voor de aankoop?
Dat kan mogelijk via een verhoging of aanvullende hypotheek, mits uw Nederlandse bank de extra lasten verantwoord en betaalbaar vindt.
Mag ik mijn tweede woning in Altea verhuren?
Verhuur kan toegestaan zijn, maar lokale vergunningen, gemeentelijke regels en afspraken van een vereniging van eigenaren kunnen beperkingen opleggen.
Welke vaste kosten heeft een Spaanse tweede woning?
Denk aan lokale belastingen, verzekeringen, energie, water, onderhoud, gemeenschapskosten en eventuele kosten voor beheer of verhuur.